
El panorama de los seguros médicos para la gestación subrogada en California está cambiando nuevamente.
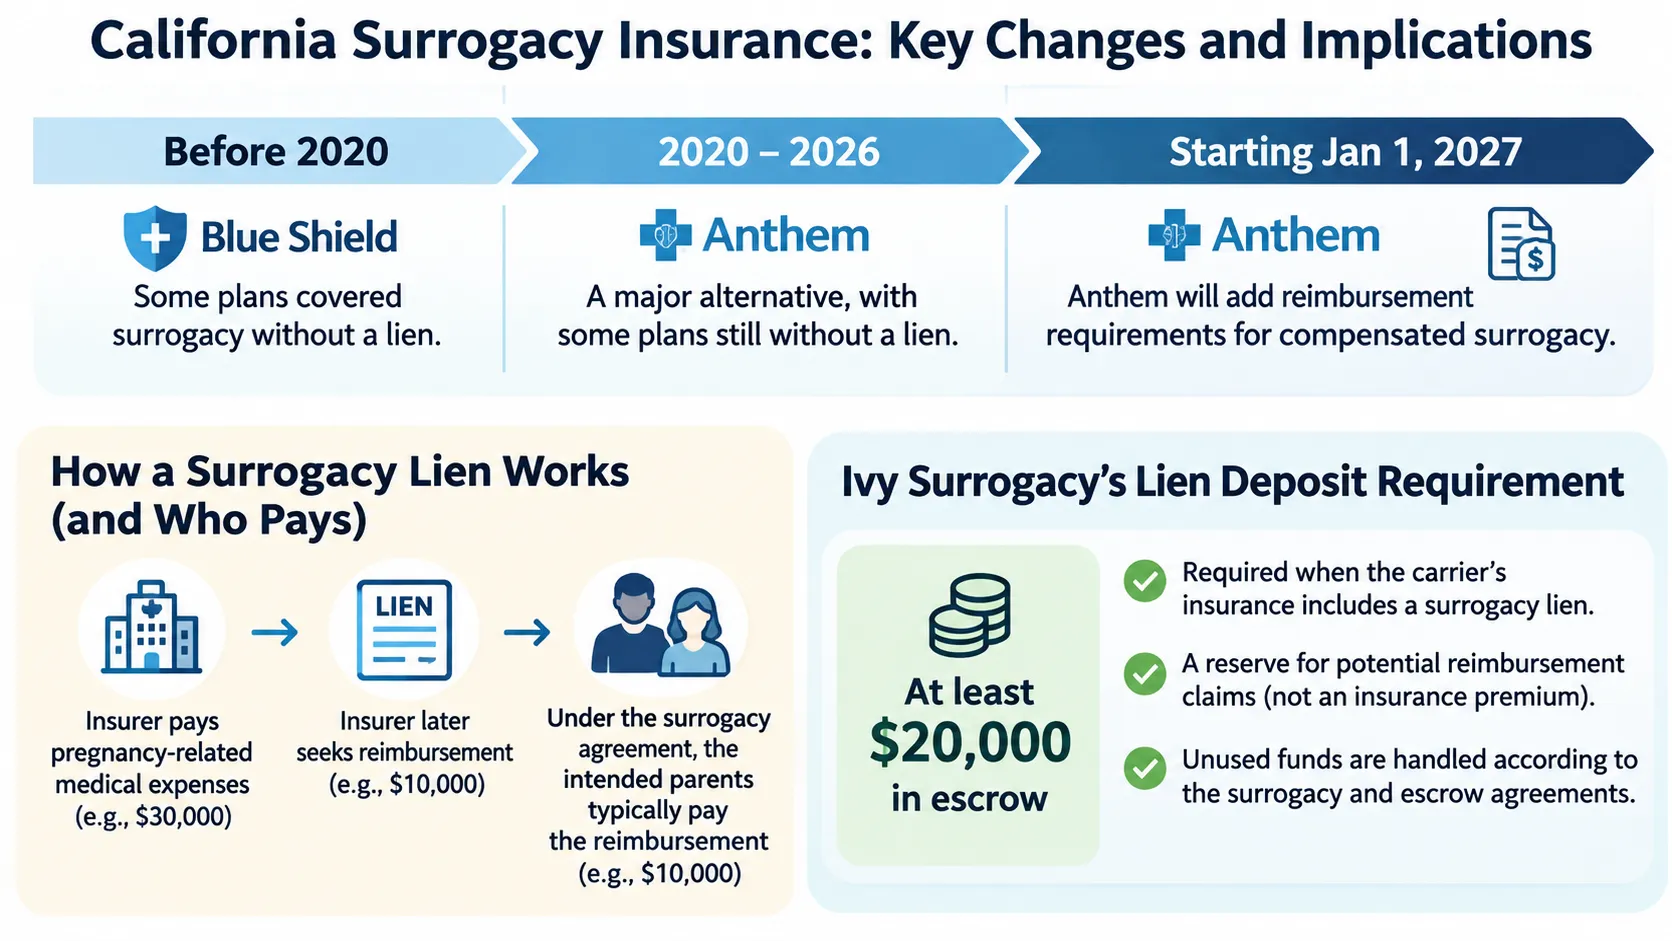
Según una notificación de ART Risk Financial & Insurance Solutions, los planes de Anthem Blue Cross en California incorporarán, a partir del 1 de enero de 2027, disposiciones de reembolso relacionadas con los embarazos por gestación subrogada remunerada.
Esto significa que, aunque la aseguradora pague determinados gastos médicos del embarazo y el parto, posteriormente podría reclamar el reembolso de parte de esos gastos.
Para los futuros padres, el cambio tiene consecuencias importantes. Aunque el derecho de reembolso puede estar vinculado a la compensación de la gestante, en los acuerdos de gestación subrogada normalmente son los padres de intención quienes asumen esta obligación económica, conforme a lo establecido en el contrato.
Además, ante la creciente presencia de estas cláusulas en los seguros de California, encontrar un plan de la Ley de Cuidado de Salud a Bajo Precio (ACA) sin este tipo de reclamaciones podría resultar cada vez más difícil.
Puntos clave
- Cambios en Anthem: ART Risk informa que las nuevas disposiciones de reembolso entrarán en vigor el 1 de enero de 2027.
- Menos alternativas sin cláusulas de reembolso: Las opciones de seguros ACA sin gravámenes por gestación subrogada parecen ser muy limitadas en California.
- Responsabilidad económica de los futuros padres: Habitualmente, el contrato asigna a los padres de intención los gastos de reembolso que les corresponda asumir.
- Depósito exigido por Ivy Surrogacy: Cuando el seguro de la gestante incluye una cláusula de este tipo, se requiere una reserva de al menos 20.000 dólares, que puede ser mayor.
- El depósito no es necesariamente un gasto: Los fondos no utilizados se administran conforme a los contratos de gestación subrogada y depósito en garantía.
¿Cómo han cambiado los seguros para la gestación subrogada en California?
Antes de 2020: Blue Shield era una opción habitual
Hace algunos años, Blue Shield of California era una de las opciones utilizadas con frecuencia para asegurar a las gestantes.
Determinados planes cubrían la atención médica durante el embarazo y el parto sin exigir un reembolso específico por tratarse de una gestación subrogada.
Sin embargo, a partir de 2020, algunos planes de Blue Shield comenzaron a incorporar disposiciones de reembolso relacionadas con la gestación subrogada.
Esto llevó a numerosas agencias y familias a buscar otras alternativas.
De 2020 a 2026: Anthem se convirtió en una alternativa importante
Anthem Blue Cross ganó popularidad entre los profesionales de la gestación subrogada porque determinados planes de California no incluían cláusulas de reembolso comparables.
Para los padres de intención, esto aportaba mayor previsibilidad a los gastos médicos del proceso.
Sin embargo, esa ventaja podría desaparecer en 2027.
2027: Anthem incorporará requisitos de reembolso
En una comunicación dirigida al sector, ART Risk indicó que Anthem California incorporará requisitos de reembolso para los embarazos por gestación subrogada remunerada a partir del 1 de enero de 2027.
Según ART Risk, que afirma haber revisado las condiciones correspondientes a 2027, Anthem podría reclamar parte de los gastos médicos pagados con cargo a la compensación de la gestante.
Todavía no hemos podido verificar de forma independiente el texto completo de las pólizas aplicables. Por ello, el cálculo exacto del reembolso, sus posibles límites y los planes afectados deberán confirmarse individualmente.
La información disponible se refiere principalmente al mercado ACA. No debe suponerse que todos los seguros colectivos o planes autofinanciados de Anthem contienen las mismas condiciones.
¿Quedan seguros ACA sin cláusulas de reembolso por gestación subrogada?
Hasta hace algunos años, cuando una aseguradora incorporaba este tipo de disposición, las familias podían considerar otro plan ACA.
Actualmente, encontrar una alternativa adecuada puede ser mucho más complicado.
Determinados planes de Blue Shield y Kaiser Permanente ya contienen cláusulas de reembolso por gestación subrogada. También existen disposiciones similares en otros seguros de California.
Con el cambio anunciado para Anthem, las opciones ACA sin este tipo de cláusulas parecen ser extremadamente limitadas, si es que todavía existen opciones adecuadas.
Esto no significa que se haya comprobado que todas las pólizas ACA de 2027 contienen un gravamen.
También pueden existir seguros médicos especializados para gestación subrogada. No obstante, sus primas, coberturas, condiciones de contratación y redes médicas pueden ser muy diferentes.
Por tanto, no basta con comparar las primas mensuales: es necesario evaluar el posible reembolso y el costo total del proceso.
¿Qué es un surrogacy lien y quién termina pagándolo?
En el contexto de los seguros estadounidenses, un surrogacy lien es una disposición que puede permitir a la aseguradora recuperar ciertos gastos médicos pagados durante un embarazo por gestación subrogada remunerada.
La existencia de esta cláusula no significa necesariamente que el seguro rechace la cobertura del embarazo.
La aseguradora puede pagar los servicios médicos cubiertos y reclamar posteriormente un reembolso, conforme a las condiciones de la póliza.
Esto plantea una pregunta importante:
Si la aseguradora reclama dinero relacionado con la compensación de la gestante, ¿por qué deben pagarlo los padres de intención?
En un acuerdo de gestación subrogada remunerada, la gestante tiene derecho a recibir la compensación establecida en su contrato.
Habitualmente, el acuerdo busca proteger esa compensación y asigna a los padres de intención las obligaciones económicas relacionadas con el proceso que hayan aceptado asumir.
Por eso, aunque la reclamación de la aseguradora esté vinculada a la compensación de la gestante, en la práctica los padres de intención suelen asumir el costo correspondiente conforme al contrato.
Veamos un ejemplo:
- La compensación base de la gestante es de 60.000 dólares.
- Su aseguradora paga 30.000 dólares en gastos médicos relacionados con el embarazo.
- Finalmente, la aseguradora presenta una reclamación de reembolso válida de 10.000 dólares.
Si el contrato establece que los padres de intención deben asumir ese reembolso, la gestante continúa recibiendo los 60.000 dólares acordados, mientras que los futuros padres pagan los 10.000 dólares adicionales.
Este ejemplo no representa el método de cálculo de Anthem.
La cantidad real dependerá de la póliza, la legislación aplicable y cualquier reducción negociada.
El artículo 3040 del Código Civil de California puede limitar determinadas reclamaciones de reembolso, pero estas protecciones no se aplican automáticamente a todos los gravámenes relacionados con la gestación subrogada.
¿Por qué Ivy Surrogacy exige un depósito de al menos 20.000 dólares?
Dado que una reclamación de reembolso puede terminar siendo responsabilidad de los padres de intención, es importante disponer de fondos para afrontarla.
Este dinero se conoce como lien deposit, o reserva para posibles reembolsos del seguro.
En Ivy Surrogacy, cuando el seguro médico de la gestante contiene una cláusula de reembolso por gestación subrogada, los padres de intención deben depositar al menos 20.000 dólares adicionales en una cuenta de garantía (escrow).
Dependiendo de la póliza y las circunstancias del proceso, la reserva exigida puede ser mayor.
Es importante entender que este depósito no es una prima de seguro, una comisión de la agencia ni un pago automático a la aseguradora.
Por ejemplo, si se establece una reserva de 20.000 dólares:
- Si no surge ninguna obligación de reembolso exigible, los fondos se administran o devuelven conforme a los acuerdos correspondientes.
- Si el reembolso definitivo es de 10.000 dólares, los otros 10.000 dólares se gestionan según lo establecido en el contrato de escrow.
- Si el importe exigible supera los 20.000 dólares, los padres de intención podrían tener que aportar fondos adicionales conforme a su contrato.
Los 20.000 dólares representan la reserva mínima exigida por Ivy Surrogacy. No constituyen una obligación general impuesta por la ley de California ni un límite a las posibles reclamaciones de la aseguradora.
Por tanto, las familias que consideren trabajar con una gestante residente en California en 2027 deben contemplar la posibilidad de necesitar 20.000 dólares o más en fondos adicionales disponibles desde el inicio, cuando exista un lien.
¿Qué deben hacer los padres de intención antes de 2027?
Si su gestante tiene cobertura de Anthem o están considerando comenzar un proceso en California, conviene tomar varias precauciones.
- Solicitar la póliza correspondiente a 2027. Un especialista en seguros de gestación subrogada debe revisar las condiciones completas de cobertura.
- Identificar el tipo de seguro. Los planes ACA individuales, los seguros proporcionados por empleadores y los planes autofinanciados pueden tener reglas diferentes.
- Revisar el contrato de gestación subrogada. Es importante establecer quién asumirá una reclamación válida de reembolso.
- Aclarar las condiciones del depósito. Pregunten cuánto dinero se debe reservar, cuándo puede utilizarse y bajo qué condiciones se liberan los fondos no utilizados.
- Comparar alternativas. Además de las cláusulas de reembolso, deben evaluarse primas, deducibles, hospitales, médicos y límites de cobertura.
Las familias cuyo proceso continúe durante 2027 también deben revisar las condiciones de renovación del seguro.
El período de inscripción abierta de Covered California para 2027 va del 1 de noviembre de 2026 al 31 de enero de 2027. Por lo general, es necesario inscribirse antes del 31 de diciembre de 2026 para que la cobertura comience el 1 de enero de 2027.
Asimismo, el artículo 7962 del Código de Familia de California exige abordar en el acuerdo la cobertura de los gastos médicos y revisar las disposiciones pertinentes del seguro, incluidas las posibles reclamaciones y obligaciones de notificación.
Preguntas frecuentes
1. ¿Anthem Blue Cross seguirá cubriendo los embarazos por gestación subrogada en 2027?
Determinados planes pueden seguir pagando servicios de maternidad cubiertos y, al mismo tiempo, reservarse el derecho a solicitar un reembolso. Es necesario revisar la póliza concreta.
2. ¿Existen seguros ACA sin surrogacy lien en California para 2027?
Las alternativas parecen ser muy limitadas, pero no se han verificado todas las pólizas disponibles. Cada plan requiere una revisión individual.
3. ¿Por qué pagan los padres de intención si el gravamen afecta a la compensación de la gestante?
Porque los contratos de gestación subrogada suelen proteger la compensación acordada con la gestante y asignar determinadas obligaciones de reembolso a los padres de intención. La responsabilidad concreta depende del contrato.
4. ¿De cuánto es el depósito exigido por Ivy Surrogacy?
Se requiere una reserva mínima de 20.000 dólares en escrow cuando el seguro de la gestante contiene una cláusula de reembolso por gestación subrogada. En algunos casos puede exigirse una cantidad mayor.
5. ¿Se puede recuperar el dinero del depósito?
Los fondos no utilizados pueden devolverse o administrarse conforme a los acuerdos de gestación subrogada y escrow, una vez resueltas las obligaciones correspondientes.
6. ¿Puede la reclamación superar los 20.000 dólares?
Sí. El depósito es una reserva, no un límite legal de reembolso. La cantidad definitiva depende de la póliza, los gastos médicos, la legislación aplicable y cualquier acuerdo negociado.
Planifique su gestación subrogada en California con Ivy Surrogacy
California sigue siendo un destino importante para la gestación subrogada gracias a su marco legal, sus clínicas de fertilidad y su amplia red de profesionales especializados.
Sin embargo, los cambios en los seguros médicos hacen que la planificación financiera sea cada vez más importante.
Desde las modificaciones de Blue Shield en 2020 hasta los nuevos requisitos anunciados para Anthem en 2027, los futuros padres deben considerar no solo la cobertura del embarazo, sino también las posibles obligaciones de reembolso y los fondos adicionales que podrían necesitar.
En Ivy Surrogacy ayudamos a los padres de intención a comprender el proceso, coordinarse con profesionales de seguros y abogados especializados, y prepararse para las implicaciones económicas de su proyecto familiar.
¿Está pensando en iniciar un proceso de gestación subrogada en California? Contacte con Ivy Surrogacy para conocer sus opciones y planificar los posibles depósitos y gastos del seguro.
Actualizado el 20 de noviembre de 2026. La información sobre Anthem se basa en una comunicación de ART Risk Financial & Insurance Solutions. No se ha verificado de forma independiente el texto completo de las pólizas aplicables de 2027. Las coberturas, obligaciones de reembolso y requisitos de depósito pueden variar. Este artículo es informativo y no constituye asesoramiento jurídico, financiero ni de seguros.
Fuentes
- Departamento de Atención Médica Administrada de California — Expediente de Blue Shield 22-361
- ART Risk Financial & Insurance Solutions — Urgent Updates About Anthem CA for 2027!, comunicación sectorial de 2026.
- The Lien Project — Guía de seguros para gestantes de California en 2027
- Código Civil de California, §3040
- Código de Familia de California, §7962
- Covered California — Inscripción abierta


