
Actualizado en septiembre de 2026: este artículo incorpora el colapso y la acusación federal de Surro Connections (2025–2026) y el caso de la empresa de escrow SEAM (2024–2025), y corrige el resumen de las leyes estatales.
🧩 Conclusión Clave
Tu proceso de gestación subrogada es un compromiso profundo, tanto emocional como financiero. Nunca comprometas la transparencia ni la seguridad de tus fondos. Elige siempre una agencia que utilice una empresa de escrow independiente, con licencia y con fianza (bond) o una cuenta fiduciaria administrada por un abogado (trust account), y asegúrate de transferir el dinero directamente a esa cuenta, no a través de la agencia. Si es una empresa de escrow, verifica el regulador, la licencia y la fianza o cobertura de fidelidad. Si es una cuenta fiduciaria de abogado, verifica que la licencia del abogado esté vigente, quién controla los desembolsos y qué rendición de cuentas recibirás.
Introducción
Al elegir una agencia de gestación subrogada, uno de los aspectos más importantes y a menudo ignorados es cómo se gestionan y protegen los fondos. Algunas agencias utilizan un “in-house escrow”, es decir, una cuenta de depósito controlada por la propia agencia. Aunque pueda parecer conveniente, este método puede exponer a los futuros padres a graves riesgos financieros y éticos.
Comprender la diferencia entre un escrow independiente, una cuenta fiduciaria (trust account) y un in-house escrow es fundamental para proteger tu inversión y tu tranquilidad durante todo el proceso.
¿Qué es una Cuenta de Escrow o Trust Account en Gestación Subrogada?
Una cuenta de escrow o trust account es una cuenta separada que guarda los fondos necesarios para el proceso de gestación subrogada, administrada por un proveedor de escrow o un abogado en lugar de estar controlada por la agencia. El proveedor de escrow o el abogado distribuye los pagos según el contrato, cubriendo:
- la compensación de la gestante,
- los gastos médicos,
- los honorarios legales y otros pagos acordados.
El objetivo es proteger a ambas partes—futuros padres y gestante—, ayudando a asegurar que todos los pagos se realicen de forma correcta, puntual y transparente.
Estas cuentas son administradas normalmente por:
- una empresa de escrow con licencia y con fianza, regulada por el organismo financiero del estado, o
- una cuenta fiduciaria administrada por un abogado, supervisada por el colegio estatal de abogados.
Ambas opciones ofrecen un alto nivel de seguridad legal cuando se usan correctamente.
Los Problemas del In-House Escrow
1️⃣ Conflicto de Interés
Cuando una agencia gestiona tanto el proceso como los fondos, existe un claro conflicto de interés. La agencia decide cuándo y cómo liberar los pagos, lo que puede llevarla a priorizar sus necesidades financieras sobre la protección del cliente. En caso de disputa, la agencia no puede actuar como parte neutral—invalidando el propósito del escrow.
2️⃣ Falta de Supervisión y Regulación
Las empresas de escrow independientes suelen estar sujetas a requisitos estatales de licencia, fianza y examen, y las cuentas fiduciarias de abogados se rigen por las normas del colegio de abogados, deberes fiduciarios y supervisión disciplinaria; las salvaguardas exactas varían según el estado. En cambio, las cuentas internas no suelen tener ninguna supervisión externa, lo que significa que:
- los fondos pueden mezclarse con los de la agencia,
- los pagos pueden no seguir los términos del contrato,
- y no hay auditorías externas que garanticen la transparencia.
Esto aumenta el riesgo de mala gestión o uso indebido de los fondos.
3️⃣ Riesgo de Malversación o Insolvencia
Ha habido casos donde agencias han usado los fondos del escrow para sus propios gastos o han quebrado, dejando a los futuros padres sin recursos para recuperarlos. Si tus fondos están en una cuenta interna, pueden ser considerados activos de la agencia en caso de bancarrota.
4️⃣ Falta de Transparencia
Los proveedores de escrow y trust serios deberían entregar estados de cuenta periódicos y registros de transacciones, y muchos ofrecen acceso en línea, para que puedas revisar cada desembolso. Las cuentas internas, sin embargo, carecen de estos sistemas, dejando a los futuros padres sin visibilidad clara de cómo y cuándo se usa su dinero.
5️⃣ Posible Incumplimiento Legal
Algunos estados han convertido esta protección en ley. En California, la sección 7961 del Código de Familia exige que un facilitador de gestación subrogada que no sea abogado dirija los fondos del cliente a un depósito de escrow independiente y afianzado, mantenido por una empresa de escrow independiente, con licencia y con fianza, o a una cuenta fiduciaria administrada por un abogado, con excepciones legales limitadas, y prohíbe que el facilitador tenga cualquier interés financiero en la empresa de escrow. Nueva York, el primer estado que otorga licencias a los programas de gestación subrogada, exige en la sección 581-403 de la Family Court Act que la compensación base y los gastos razonablemente previstos se depositen en escrow con un agente de escrow independiente antes de que la gestante inicie cualquier procedimiento médico distinto de las evaluaciones. Washington también lo exige: la sección RCW 19.380.010, vigente desde 2019, exige que todo intermediario de gestación subrogada que opere en el estado mantenga todos los fondos pagados por los futuros padres, o en su nombre, en una cuenta de escrow separada y con licencia. Si una agencia usa un escrow interno en un estado con normas como estas, puede estar infringiendo la ley y exponiendo a sus clientes a responsabilidad legal.
Por Qué un Escrow o Trust Account Independiente es Más Seguro
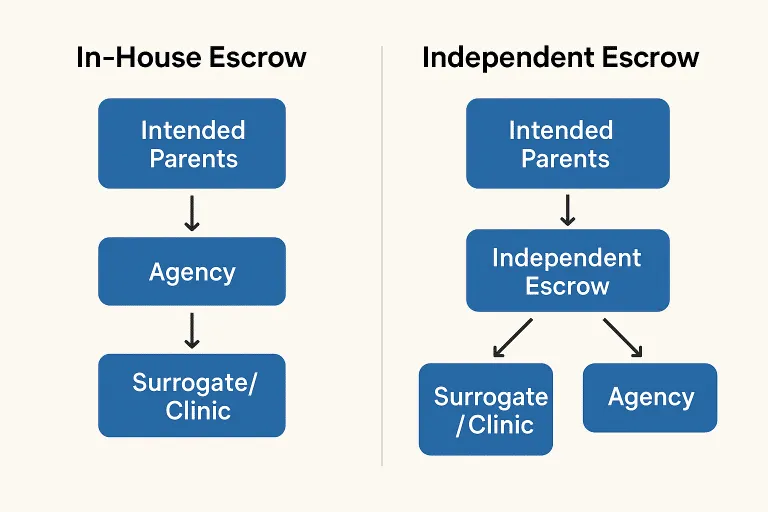
Optar por una cuenta de escrow o trust independiente brinda tranquilidad y protección a los futuros padres. Garantiza:
- manejo de fondos sujeto a la normativa de escrow o a las reglas de cuentas fiduciarias de abogado que correspondan,
- separación entre fondos de la agencia y del cliente,
- registros transparentes y rastreables,
- cumplimiento con las leyes estatales,
- y manejo neutral en caso de disputa.
Ya sea mediante un escrow independiente o una cuenta fiduciaria de abogado, lo esencial es que los fondos estén bajo custodia de un tercero autorizado, no bajo el control de la agencia.
⚠️ Incluso un Escrow Independiente Puede Fallar—Si se Usa Incorrectamente
Tener una cuenta de escrow independiente no garantiza seguridad absoluta; todo depende de cómo se transfieren los fondos.
En un caso reportado por ABC7 Los Ángeles en diciembre de 2023, una gestante del sur de California afirmó que no había recibido su compensación después de dar a luz a gemelos. Su contrato establecía que la compensación debía depositarse en una cuenta fiduciaria. Según su relato, los futuros padres pagaron directamente a la dueña de la agencia, sin que ella lo supiera, y el dinero nunca llegó a la cuenta que debía protegerlo. Cuando los reporteros visitaron la oficina registrada de la agencia, estaba desocupada; la agencia respondió por correo electrónico que estaba trabajando para procesar los pagos atrasados.
👉 Lección clave: Incluso si el contrato nombra un escrow o trust account independiente, los futuros padres deben transferir los fondos directamente a esa cuenta, sin pasar por la agencia. Enviar los fondos directamente a la cuenta de escrow o fiduciaria designada reduce el riesgo de desvío y deja un registro de pagos más claro y rastreable.
🧯 “Independiente” No Es Suficiente: El Caso de SEAM (2024–2025)
La lección más importante de los últimos dos años es que la palabra “independiente”, por sí sola, no es una garantía. Surrogacy Escrow Account Management (SEAM), una empresa de Houston que administraba escrows para familias de gestación subrogada desde 2015, era estructuralmente independiente de cualquier agencia de gestación subrogada, lo primero que este artículo te pide verificar. Pero la independencia por sí sola no la hacía una empresa con licencia, con fianza ni supervisada en cada estado donde recibía dinero de clientes.
A mediados de 2024, SEAM dejó de pagar a las gestantes de forma abrupta y cerró. Una demanda presentada en el Tribunal de Distrito del Condado de Harris en nombre de cientos de familias alega que su dueña malversó los fondos de los clientes; los abogados de los demandantes han declarado que al menos 10 millones de dólares salieron de las cuentas de SEAM. En julio de 2025, un juez del Condado de Harris otorgó a las familias demandantes una sentencia parcial de más de 1 millón de dólares, y el asunto también ha sido objeto de una investigación del FBI. En septiembre de 2025, el Departamento de Instituciones Financieras del estado de Washington acusó a SEAM y a su dueña de operar como agente de escrow sin licencia en ese estado, y en noviembre de 2025 emitió una orden final que exige reembolsos a los consumidores de Washington, una multa de 217,900 dólares y una prohibición de diez años para prestar servicios de escrow en Washington. Hasta septiembre de 2026 no se han presentado cargos penales, y las acusaciones de la demanda civil no han sido probadas en juicio.
La conclusión no es que el escrow independiente sea inseguro. Es que “independiente” debe ir acompañado de las otras dos palabras de la ley de California: con licencia y con fianza. Antes de transferir un solo dólar, hazle a cualquier proveedor de escrow tres preguntas:
- ¿Qué estado les otorga la licencia como empresa de escrow, y puedo verla?
- ¿De cuánto es su fianza o póliza contra delitos, y quién la respalda?
- ¿Sus cuentas de clientes se auditan de forma independiente, y puedo recibir estados de cuenta mensuales?
Un proveedor que no pueda responder con claridad a las tres no es el proveedor que debe custodiar la compensación de tu gestante.
🧯 Una Lección del Sector: El Fraude de SurroGenesis
Uno de los hechos que impulsaron la ley de escrow de California ocurrió más de una década antes. Entre noviembre de 2006 y marzo de 2009, Tonya Collins, dueña de la agencia SurroGenesis USA en Modesto, dirigía a sus clientes a una empresa de escrow llamada Michael Charles Independent Financial Holding Group—sin decirles que ella misma era la dueña y la operaba. Según el FBI, usó los fondos fiduciarios de los clientes depositados en esas cuentas para comprar automóviles, casas, joyas, ropa y vacaciones, mientras las tarifas de las gestantes y los gastos médicos quedaban sin pagar.
En febrero de 2013, Collins se declaró culpable de cuatro cargos de fraude electrónico (wire fraud). En mayo de 2013, un juez federal la sentenció a cinco años y tres meses de prisión por lo que la fiscalía describió como un esquema de 2.4 millones de dólares, y en septiembre de 2013 el tribunal fijó la restitución a sus víctimas en 1,760,090 dólares.
En agosto de 2010, un año y medio después del colapso de SurroGenesis, California promulgó la ley AB 2426, que añadió las secciones 7960–7961 al Código de Familia. Desde entonces, la ley exige que los facilitadores de gestación subrogada que no sean abogados dirijan los fondos de los clientes a una empresa de escrow independiente, con licencia y con fianza, o a una cuenta fiduciaria de abogado, y prohíbe que el facilitador tenga cualquier interés financiero en la empresa de escrow que custodia los fondos—exactamente el arreglo que Collins había ocultado.
🔹 Lectura adicional:
California Family Code §7961 (Texto oficial) FBI – Dueña de agencia de gestación subrogada de Modesto sentenciada (2013)
👉 Este caso sigue siendo un recordatorio contundente: una empresa de escrow controlada en secreto por la agencia es un escrow interno con otro nombre.
🚨 2025–2026: El Colapso de Surro Connections
El caso más reciente es la ilustración más clara hasta la fecha del riesgo del escrow interno. Surro Connections, una agencia de Camas, Washington, fundada en 2010, custodiaba ella misma los fondos de escrow de sus clientes en lugar de usar una empresa de escrow independiente. Según los reportes, a los clientes se les decía que el dinero se mantenía separado en un banco asegurado por la FDIC, y que mantener el escrow dentro de la agencia les ahorraría dinero.
A principios de diciembre de 2025, la agencia colapsó. Según el resumen de la acusación federal publicado por FamilyVale, en ese momento tenía más de 400 clientes futuros padres y atendía a más de 170 gestantes, al menos 70 de ellas embarazadas. El 25 de agosto de 2026, un gran jurado federal del Distrito Norte de California emitió una acusación de 14 cargos contra la dueña de la agencia, su gerente de negocios y el cónyuge de la dueña por conspiración para cometer fraude electrónico y fraude electrónico; la dueña y su cónyuge fueron acusados además de conspiración para lavar dinero y transacciones monetarias ilícitas. La fiscalía alega que los fondos de escrow se transfirieron a cuentas personales y a un negocio afiliado, y que los acusados usaron más de 4.7 millones de dólares provenientes de préstamos de alto interés, pagos de nuevos clientes y tarjetas de crédito para cubrir el faltante y ocultar la malversación. Los tres se declararon no culpables en su comparecencia del 3 de septiembre de 2026 y se presumen inocentes mientras no se demuestre su culpabilidad.
Lo más aleccionador de este caso es que la ley de Washington ya exigía la salvaguarda. Desde 2019, la sección RCW 19.380.010 exige que los intermediarios de gestación subrogada que operan en el estado mantengan todos los fondos pagados por los futuros padres, o en su nombre, en una cuenta de escrow separada y con licencia. La fiscalía alega que la agencia les decía a sus clientes que su dinero estaba resguardado en escrow cuando no era así. Una ley escrita no protege a nadie por sí sola; por eso los futuros padres deben pedir el nombre y la licencia de la empresa de escrow y transferirle los fondos directamente, en lugar de confiar en lo que exige el estado o en lo que dice la agencia.
🧾 Por Qué Algunas Agencias Siguen Usando In-House Escrow
Las agencias que administran internamente los fondos de sus clientes suelen citar la comodidad, una gestión integrada o el ahorro de la tarifa del escrow externo. Los requisitos estatales varían mucho: algunos estados imponen requisitos de escrow específicos para los acuerdos de gestación subrogada, mientras que otros no ofrecen las mismas salvaguardas legales.
El problema es estructural, no una cuestión de intenciones. Cuando la misma organización coordina el proceso y controla el dinero, no hay separación entre las finanzas operativas de la agencia y los fondos del cliente, no hay una parte neutral si surge una disputa, y nadie externo verifica que los desembolsos sigan el contrato. Una marca fuerte no cambia eso: la reputación no es regulación, y ningún arreglo interno puede reemplazar la custodia independiente.
👉 En resumen:
El escrow interno no está prohibido en todas partes, pero elimina la salvaguarda que más importa: la separación. Una empresa de escrow independiente con licencia o una cuenta fiduciaria administrada por un abogado restablecen esa separación al mantener los fondos del cliente fuera del control de la agencia.
🏛 El Enfoque de Ivy Surrogacy: Transparencia Total, Sin In-House Escrow
En Ivy Surrogacy, creemos que la integridad financiera es la base de la confianza. Por eso nunca utilizamos escrow interno.
Nuestro sistema protege tanto a los futuros padres como a las gestantes:
1️⃣ Solo Escrow o Trust Independientes
Trabajamos exclusivamente con empresas de escrow con licencia o abogados que administran cuentas fiduciarias, cumpliendo las normas estatales. Ivy Surrogacy no tiene acceso ni control sobre estos fondos.
2️⃣ Dos Canales Financieros Separados
- Tarifas de la agencia y gastos operativos: pagados directamente a Ivy Surrogacy según el contrato.
- Compensación de la gestante y gastos relacionados: depositados directamente en el escrow o trust independiente, gestionado por terceros.
3️⃣ Opción de Depósito Total
Los futuros padres pueden optar por depositar todos los fondos (incluida la tarifa de la agencia) en el escrow o trust independiente. El proveedor autorizado distribuirá los pagos según el acuerdo.
Esta estructura está diseñada para reducir los conflictos de interés, mantener los fondos del cliente separados de las cuentas operativas de Ivy Surrogacy y hacer rastreable cada desembolso. Ningún arreglo de escrow puede eliminar todos los riesgos financieros; por eso animamos a los futuros padres a verificar la licencia, la fianza o el seguro y las prácticas de rendición de cuentas del proveedor antes de depositar fondos.
📘 Preguntas Frecuentes (FAQ)
1. ¿Qué es una cuenta de escrow o trust en gestación subrogada?
Es una cuenta segura administrada por un tercero con licencia (empresa de escrow o abogado), que mantiene los fondos de los futuros padres y garantiza pagos transparentes y justos.
2. ¿Por qué es riesgoso un in-house escrow?
Porque la agencia controla tanto el proceso como los fondos, generando conflictos de interés y falta de supervisión. El colapso en 2025 de Surro Connections, que custodiaba el escrow de sus clientes internamente, es el ejemplo más reciente de este tipo de acusación.
3. ¿La ley exige el uso de un escrow o trust independiente?
En algunos estados, sí. La sección 7961 del Código de Familia de California exige que los facilitadores que no son abogados usen una empresa de escrow independiente, con licencia y con fianza, o una cuenta fiduciaria administrada por un abogado, la sección 581-403 de la Family Court Act de Nueva York exige que la compensación se deposite en escrow con un agente independiente antes de iniciar los procedimientos médicos, y la sección RCW 19.380.010 de Washington exige que los intermediarios de gestación subrogada mantengan los fondos de los futuros padres en una cuenta de escrow separada y con licencia. Los requisitos varían según el estado y no todos imponen las mismas protecciones de escrow, así que buena parte de la diligencia depende de ti.
4. ¿Puede fallar incluso un escrow independiente?
Sí, de dos maneras. Si los fondos se envían a la agencia en lugar de directamente al proveedor de escrow o trust, la agencia puede malversarlos. Y una empresa de escrow “independiente” que no tenga licencia ni fianza ofrece poca protección si su dueño hace mal uso de los fondos, como alegan las familias en el caso SEAM. Transfiere directamente, y verifica primero la licencia y la fianza.
5. ¿Por qué algunas agencias aún usan escrows internos?
Porque no todos los estados exigen lo contrario, y administrar los fondos internamente es más sencillo y evita una tarifa de terceros. Aun así, elimina la separación estructural entre las finanzas de la agencia y tu dinero, que es la salvaguarda que más importa.
6. ¿Cómo maneja Ivy Surrogacy los fondos?
Nunca usamos escrow interno. Solo trabajamos con escrows independientes con licencia y cuentas fiduciarias de abogado, garantizando transparencia, cumplimiento y seguridad para cada cliente.
Fuentes
- California Family Code § 7961 y AB 2426 (2010)
- New York Family Court Act § 581-403 y Departamento de Salud del Estado de Nueva York: Child-Parent Security Act, gestación subrogada
- Washington RCW 19.380.010: Regulación de intermediarios de gestación subrogada y Alerta al consumidor del Departamento de Instituciones Financieras de Washington: servicios de escrow de gestación subrogada, se requiere licencia (marzo de 2026)
- FBI: Dueña de agencia de gestación subrogada de Modesto se declara culpable de fraude de $2 millones (febrero de 2013)
- FBI: Dueña de agencia de gestación subrogada de Modesto sentenciada a más de cinco años de prisión por fraude de $2.4 millones (mayo de 2013)
- FBI: Dueña de agencia de gestación subrogada condenada a pagar $1.7 millones a las víctimas (septiembre de 2013)
- ABC7 Los Ángeles: Gestante del sur de California dice que la agencia nunca le pagó tras dar a luz a gemelos (diciembre de 2023)
- Houston Public Media: Dueña de empresa de escrow de gestación subrogada de Houston acusada de usar el dinero de sus clientes para financiar una carrera de rap (julio de 2024)
- FOX 4 Dallas-Fort Worth: Escándalo de gestación subrogada: dueña de empresa de escrow de Houston presuntamente se llevó más de $10M (agosto de 2024)
- KPRC Click2Houston: Juez otorga más de $1 millón a las familias que perdieron dinero en el escándalo del escrow de gestación subrogada de Houston (julio de 2025)
- Shackelford Law: Juez del Condado de Harris falla en el caso del escrow de gestación subrogada (agosto de 2025)
- KPRC Click2Houston: Empresa de escrow de gestación subrogada de Houston es condenada a pagar restitución tras investigación del estado de Washington (octubre de 2025)
- Departamento de Instituciones Financieras del Estado de Washington: Orden final, Surrogacy Escrow Account Management LLC et al., No. C-25-3983-25-FO01 (noviembre de 2025, PDF)
- NBC News: Cómo una agencia de gestación subrogada de primer nivel se convirtió en objetivo del FBI (diciembre de 2025)
- Fiscalía Federal del Distrito Norte de California: Dueña, gerente de negocios y cónyuge de Surro Connections acusados de fraude por el colapso de la agencia de gestación subrogada (agosto de 2026)
- FamilyVale: Fundadores de Surro Connections acusados de fraude electrónico y lavado de dinero a nivel federal (agosto de 2026)
- FamilyVale: Comparecencia de Surro Connections, los acusados se declaran no culpables (septiembre de 2026)


